Dégât des eaux : déclaration et indemnisation
Couper l’arrivée d’eau, contenir le ruissellement, photographier chaque trace avant d’éponger. Un dégât des eaux se joue d’abord sur ces trois réflexes, puis sur un calendrier : cinq jours ouvrés pour déclarer le sinistre, selon le code des assurances. Le reste, origine de la fuite et montant versé, se décide ensuite sur pièces.
Les trois premières heures décident de la facture
L’eau continue de couler pendant que vous cherchez le compteur. Fermez la vanne d’arrivée générale, puis le robinet d’arrêt le plus proche de la fuite si le logement en possède un. Coupez l’électricité du circuit concerné dès qu’un plafond goutte ou qu’une plinthe baigne.
Limitez ensuite la propagation, c’est exactement ce que votre contrat attend de vous :
- Déplacez meubles, tapis, cartons et appareils électriques hors de la zone mouillée
- Glissez un seau sous chaque point de chute, surélevez ce qui ne peut pas être sorti
- Épongez l’eau stagnante, puis ventilez la pièce avant que l’humidité gagne les cloisons
- Prévenez le voisin du dessous, le gardien et le syndic quand l’immeuble est concerné
- Faites stopper la fuite par un plombier, en conservant sa facture d’intervention
Une réparation d’urgence ne vous met jamais en faute. La remise en état décorative, elle, attend l’accord de l’assureur : repeindre un plafond avant son passage revient à effacer la preuve du dommage.
Photographier avant d’éponger, conserver avant de jeter
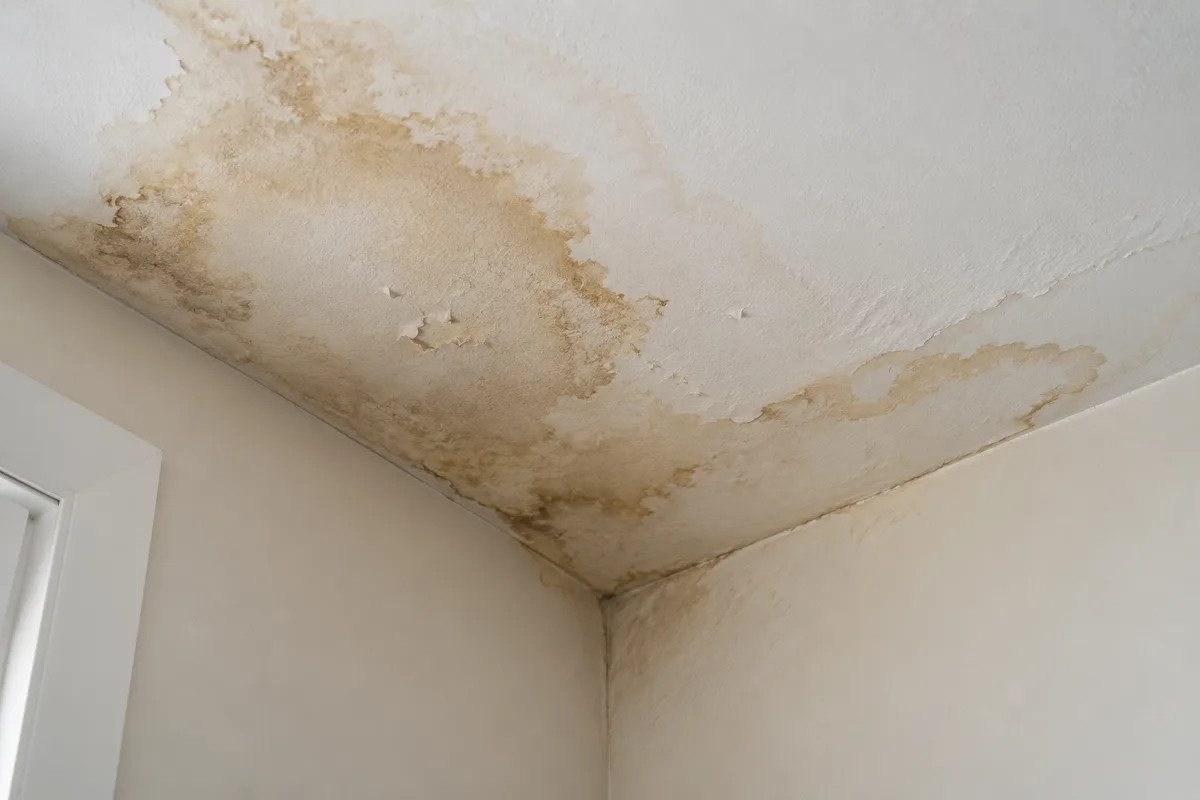
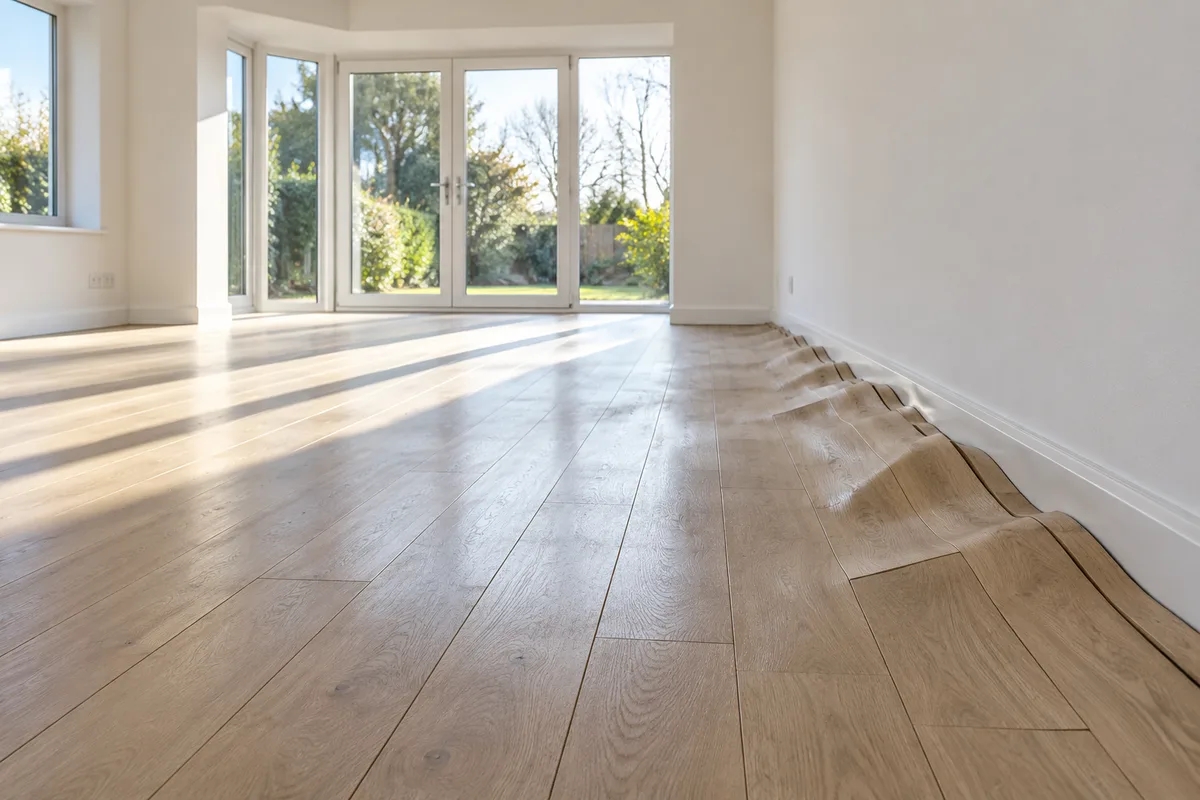
Le dossier se construit dans l’heure, pas la veille de l’expertise. Prenez des vues larges de chaque pièce touchée, puis des gros plans sur les traces : auréoles au plafond, parquet gondolé, bas de cloison noirci, caisson de meuble décollé. Gardez les fichiers bruts, avec leur date.
Conservez aussi tout ce que vous auriez envie de porter aux encombrants :
- Le mobilier et l’électroménager abîmés, jusqu’à la clôture du dossier
- Les lames de parquet, morceaux de plinthe et chutes de moquette déposés
- Les factures d’achat, bons de garantie et photos antérieures des pièces
- Le devis de remise en état, plus la facture de l’intervention d’urgence
Un objet jeté avant le passage de l’expert devient un objet non indemnisable : plus rien ne prouve son état ni sa valeur. Notez enfin, sur une simple feuille, l’heure de la découverte, la nature de la fuite et les démarches engagées. Cette chronologie servira de trame à votre déclaration de sinistre.
Déclarer à l’assureur : cinq jours ouvrés, et quoi dedans
Le code des assurances, en son article L113-2, fixe un délai de déclaration qui ne peut pas descendre sous cinq jours ouvrés à compter du moment où vous avez connaissance du sinistre, rappelle service-public.fr dans sa fiche vérifiée le 25 juillet 2025. Certains contrats accordent davantage. Aucun ne peut accorder moins.
Les informations attendues par la compagnie
Une déclaration incomplète rallonge le traitement de plusieurs semaines. Rassemblez en une seule fois vos coordonnées et votre numéro de contrat, la date et l’heure de la découverte, l’adresse précise du logement, la description de l’origine supposée, la liste des pièces et des biens touchés, les mesures prises en urgence. Joignez les photos, le devis, et le constat signé si un voisin est concerné. Espace client, téléphone ou lettre recommandée : le canal importe peu, la trace écrite oui.
Quand le délai est dépassé
Un retard ne supprime pas votre indemnisation de façon automatique. L’assureur ne peut vous opposer la déchéance de garantie que si le contrat la prévoit et si ce retard lui cause un préjudice, l’impossibilité de constater l’étendue réelle des dommages par exemple. Déclarez même tardivement, en expliquant la cause du décalage : absence prolongée, fuite lente découverte derrière un coffrage. La prescription, elle, court sur deux ans à partir du sinistre, selon les articles L114-1 à L114-3 du code des assurances.
Le constat amiable, puis un seul assureur à la manœuvre
Dès qu’un second logement est touché, le constat amiable remplace les échanges de messages. Le document se remplit à deux, en deux exemplaires signés : identité et contrat de chacun, adresse des logements, date de la découverte, origine supposée, nature des dommages de part et d’autre, croquis sommaire. Chaque partie transmet son exemplaire à son propre assureur. Signer ne revient pas à reconnaître une faute, seulement à décrire des faits.
Pour les cas les plus courants, les compagnies appliquent entre elles la convention IRSI. Quand plusieurs lots d’un même immeuble sont touchés et que les dommages restent sous 5 000 euros hors taxes, un assureur gestionnaire unique prend la main : il organise l’expertise et indemnise, sans attendre que chaque compagnie ait tranché la question de la responsabilité, précise service-public.fr. Au-delà de ce seuil, le dossier repasse au droit commun et chaque assureur instruit sa part.
Qui prend en charge quoi selon l’origine de la fuite
L’origine commande tout. Le payeur final dépend du point d’où l’eau est partie, pas de la pièce où elle a fait le plus de ravages.
La fuite part d’un logement privatif
L’article 1732 du code civil rend le locataire responsable des dégradations survenues pendant sa jouissance, sauf s’il prouve qu’elles ont eu lieu sans sa faute. Joint de douche jamais refait, lave-linge mal raccordé, robinet laissé ouvert : la charge penche de son côté, et son contrat multirisque la couvre. L’article 1755 bascule vers le bailleur ce qui relève de la vétusté ou de la force majeure, une canalisation encastrée corrodée par exemple. Un propriétaire qui met un bien en location a donc tout intérêt à réclamer chaque année l’attestation d’assurance de son locataire, obligation posée par l’article 7 de la loi du 6 juillet 1989.
L’eau vient des parties communes
Colonne montante percée, toiture-terrasse, canalisation commune enterrée : le syndicat des copropriétaires répond du sinistre et le syndic déclare à l’assurance de l’immeuble. La loi du 10 juillet 1965, complétée par la loi Alur de 2014, impose une assurance de responsabilité civile au syndicat comme à chaque copropriétaire, rappelle service-public.fr. Le coût des réparations suit ensuite les règles de répartition des charges de copropriété propres à l’immeuble.
Personne ne trouve d’où vient l’eau
Une tache qui s’étend sans fuite visible appelle une recherche de fuite : caméra thermique, gaz traceur, inspection vidéo des canalisations. Beaucoup de contrats prennent en charge cette recherche, y compris les travaux de destruction nécessaires pour atteindre le point défectueux. Vérifiez cette garantie avant de commander l’intervention, et obtenez l’accord écrit de votre assureur.
L’expert, son rapport, votre contre-expertise
Une expertise n’a rien de systématique. Elle est généralement ordonnée lorsque les dommages dépassent 1 600 euros, indique service-public.fr ; en dessous, la compagnie règle sur devis et photos. L’expert est mandaté et payé par l’assureur. Sa mission tient en trois verbes : constater les faits, rechercher la cause du sinistre, chiffrer les dommages.
Préparez sa visite comme un rendez-vous technique. Sortez les factures, le devis de remise en état, les photos du premier jour, le constat signé avec le voisin. Montrez les biens abîmés, y compris ceux que vous avez déplacés. Signalez les désordres discrets : odeur d’humidité persistante, porte qui frotte, parquet qui se soulève au centre de la pièce.
Son rapport ne s’impose pas à vous. Chiffrage trop bas ? Vous pouvez mandater votre propre expert, à vos frais. Les deux professionnels confrontent alors leurs évaluations ; faute d’accord, une tierce expertise est désignée d’un commun accord ou par le président du tribunal, et ses frais sont partagés, détaille service-public.fr dans sa fiche sur l’expertise mise à jour le 22 avril 2026.
Du chiffrage au virement : le calcul de l’indemnité
Une indemnisation se calcule sur le contrat, pas sur la facture. Trois paramètres transforment le montant des dommages en montant versé :
- La vétusté : un coefficient d’usure est appliqué selon l’âge et l’état du bien, un parquet de quinze ans n’étant pas indemnisé comme un parquet neuf
- La valeur à neuf : l’option de rééquipement à neuf, quand elle figure au contrat, efface tout ou partie de cette décote, le plus souvent dans une limite d’âge et de pourcentage
- La franchise : la part qui reste à votre charge sur chaque sinistre, inscrite aux conditions particulières
Le versement arrive souvent en deux temps : un acompte après accord sur le principe, puis le solde sur présentation des factures de travaux. Les délais de règlement sont contractuels, jamais légaux, et courent à partir de votre acceptation de la proposition.
Relisez surtout les plafonds, par sinistre et par catégorie de biens : c’est là que se logent les mauvaises surprises, bien plus que dans le taux de vétusté. Une cuisine entièrement à reprendre fait grimper le devis, et connaître le coût réel d’un réaménagement de cuisine aide à discuter poste par poste. Une relecture annuelle des garanties de votre contrat habitation évite aussi de découvrir un plafond mobilier sous-dimensionné le jour du sinistre.
Les causes que votre contrat ne couvrira pas
La garantie vise un événement soudain. Tout ce qui relève de l’usure lente ou de l’entretien négligé sort du périmètre des dégâts des eaux :
- Le défaut d’entretien : joints fendus, siphon jamais nettoyé, canalisation dont la corrosion était visible depuis des mois
- Les infiltrations par la toiture, les façades ou les menuiseries, hors événement climatique soudain caractérisé
- Les remontées capillaires et l’humidité structurelle d’un bâti ancien
- Les canalisations enterrées, exclues de nombreux contrats ou soumises à une extension payante
- Les objets de valeur non déclarés et les biens entreposés dans une cave exposée
- Le ruissellement d’eaux pluviales, qui relève selon les cas de la garantie tempête ou du régime des catastrophes naturelles
Un assureur qui refuse doit motiver sa décision par écrit et viser la clause appliquée. Le code des assurances, article L113-1, exige qu’une exclusion soit formelle et limitée pour être opposable : une clause vague, noyée dans les conditions générales, se discute.
Désaccord sur le montant : par où passer
Un refus ou une proposition basse se conteste par paliers, chacun laissant une trace écrite.
Commencez par une réclamation argumentée auprès du service dédié de votre assureur : rappel des faits, pièces jointes, montant demandé, délai de réponse souhaité. Beaucoup de dossiers se débloquent à ce stade, surtout lorsqu’un devis détaillé contredit le chiffrage retenu par l’expert.
Sans réponse satisfaisante, saisissez La Médiation de l’Assurance. La démarche est gratuite, ouverte lorsque votre réclamation écrite date de plus de deux mois et de moins d’un an, et le médiateur rend une proposition de solution dans les trois mois suivant l’acceptation du dossier. Cette proposition ne lie aucune des parties, mais la prescription reste suspendue pendant toute la médiation.
Le tribunal ferme la marche. Gardez en tête le délai de deux ans de l’article L114-1 du code des assurances : il s’interrompt notamment par la désignation d’un expert après sinistre, ou par une lettre recommandée réclamant l’indemnité.
Prochaine étape : ouvrez vos conditions particulières, relevez la franchise applicable au dégât des eaux et le plafond mobilier, puis comparez ces deux lignes à la valeur réelle de ce que contient votre logement. Dix minutes de lecture, et le relevé servira de base à la prochaine déclaration.